Panorama Financiero
28 de Octubre de 2026
El tiempo - Tutiempo.net


-El Salario Mínimo, Vital y Móvil (SMVM) según informes del Instituto Interdisciplinario de Economía Política (IIEP de la UBA y Conicet) detallan que, el mismo acumuló un desplome real del 40,8% de su poder de compra, desde noviembre de 2023, con este valor, el ºpoder adquisitivo del piso salarial se ubica en mínimos históricos, por debajo incluso de los niveles de la crisis del año 2001-
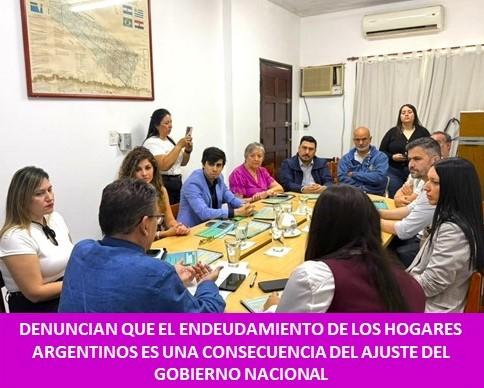
En la Sede de la Defensoría del Pueblo de la Provincia de Formosa, se continuaron con las -Reuniones Interinstitucionales- donde se aborda el deterioro de las finanzas familiares como consecuencia del actual programa económico nacional y que origina el crecimiento diario en el número de personas con créditos impagos y una fuerte proporción de hogares que necesitan endeudarse o vender pertenencias para cubrir gastos esenciales. En esta ocasión, participaron de la misma, el Presidente del Consejo de Ciencias Económicas, C.P. Greco David y la Vocal C.P. Salinas Bárbara, la Diputada Provincial, Lotto de Vecchietti Beatriz, el Titular de la Dirección de Estadística, Censo y Comunicación, C.P. Svartz Julio, dependiente del Ministerio de Economía, Hacienda y Finanzas, el Subsecretario de Gobierno, José Olmedo, por la Municipalidad de Formosa y Representantes Legales del Presidente Provisional de la Legislatura, Dra. Alvarenga Milagros y Rolón Robertino, quienes fueron recibidos por el Ombudsman Provincial, Dr. José Leonardo Gialluca y Asesores Legales. En la misma, se denunció que a la fecha la deuda total de los hogares argentinos asciende a $ 73,8 billones, entre deuda bancaria y no bancaria, en un contexto donde gran parte del financiamiento se utiliza para cubrir gastos básicos y alimentos transformando el crédito en un mecanismo de supervivencia y no de inversión o consumo de bienes durables, esto debido a la caída del poder adquisitivo de los consumidores. Se advirtió además por el fuerte crecimiento de la mora en préstamos personales que subió al 16,7%, en tarjetas de crédito trepó al 12,8%, en créditos prendarios llegó al 8,1% y en hipotecarios al 1,6%, en tanto, las billeteras virtuales muestran fuertes saltos de morosidad que superan en algunos segmentos el 30%. La Dra. Ana Laura Gómez, hizo entrega de una Guía Práctica que contiene Herramientas para el Cuidado de la Economía Familiar y donde se detallan datos necesarios para prevenir el sobreendeudamiento, conocer los derechos que poseen los ciudadanos y cómo actuar frente al reclamo de deudas, este material también será difundido por las redes sociales, de modo tal que, las personas rápidamente identifiquen las prácticas abusivas y cómo evitar débitos automáticos, cobro de deudas prescriptas o inexistentes, no permitiendo que ninguna firma o empresa lleven adelante hostigamientos o intimidaciones a los deudores, entre otros puntos. Por su parte, el Presidente del Consejo de Ciencias Económicas, planteó la necesidad de intercambiar antecedentes y propuestas, como estrategias para ayudar a los hogares formoseños endeudados, lo cual fue acompañado por la Diputada Provincial, Lotto de Vecchietti Beatriz y Julio Svartz de Estadística, Censo. Las partes acuerdan para aliviar el endeudamiento de los hogares y frenar los niveles de morosidad, cursar una formal petición al Banco Central de la República Argentina (BCRA) que cuenta con herramientas regulatorias que impactan de forma directa en el costo y las condiciones de refinanciación. Se consideró necesaria solicitar medidas regulatorias y operativas que el BCRA puede implementar, tanto, interviniendo en el costo y estructura de refinanciación, fijando topes a las tasas de interés por saldo impago, fijar un límite máximo a la tasa nominal anual (TNA) que los bancos y Fintech cobran por el "revolving" (pagar el mínimo de la tarjeta de crédito) o por los atrasos en préstamos personales, junto a planes de refinanciación obligatorios, para que todas las entidades financieras permitan a los deudores pasar sus saldos vigentes a un crédito a tasa fija y a largo plazo (por ejemplo, el programa de 9 cuotas fijas a tasa subsidiada que el BCRA aplicó durante la pandemia), sumado a la prohibición de capitalización de intereses, impidiendo el "anatocismo" o cobro de intereses sobre intereses acumulados en los préstamos refinanciados de personas físicas, implementando líneas de crédito para la consolidación de deudas, creando una ventanilla de financiamiento especial para que la banca comercial ofrezca préstamos de "unificación de deudas", permitiendo a una persona cancelar múltiples deudas dispersas y costosas a cambio de una sola cuota mensual más baja.
:
:
:
